近日,重庆赛力斯超级工厂,华为常务董事、终端BG董事长余承东与赛力斯集团董事长(创始人)张兴海的手握在了一起。
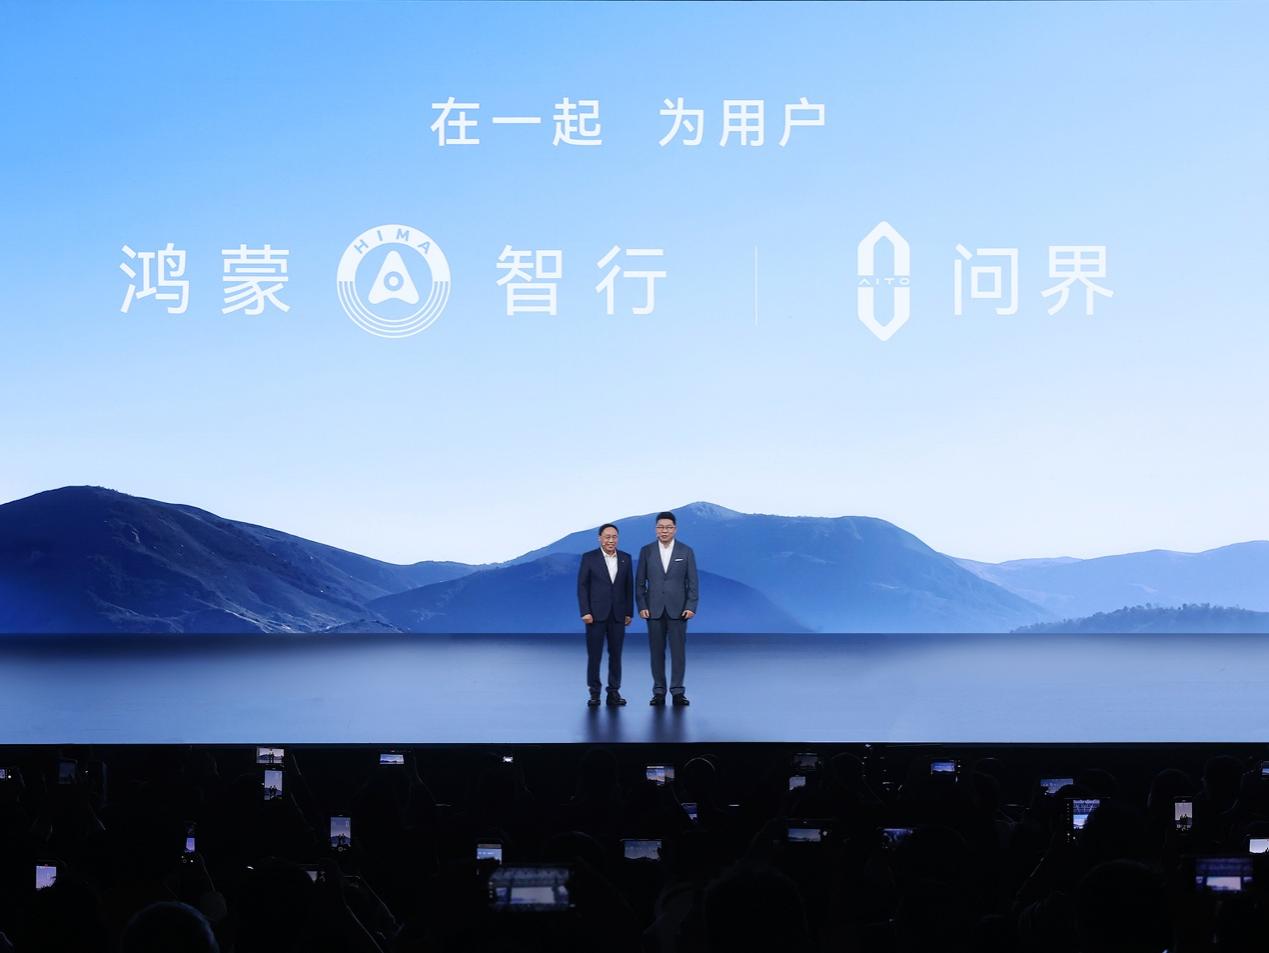
这是过去两个月里,围绕华为与赛力斯“是否分家”话题,最具信号意义的一幕。余承东登台,身后大屏上,鸿蒙智行“五界”的排序恢复为问界居首。张兴海随后上台,说出了一句被现场反复引述的话:“鸿蒙智行强,则问界强;问界强,则鸿蒙智行更强。”
问界新M8,官方零售价37.98万元起,据赛力斯介绍,研发投入超过15亿元,落地126项技术升级。在赛力斯前三季度归母净利润亏损2.97亿元、第三季度刚刚实现单季扭亏的背景下,问界新M8能否将合作新阶段“分工厘清”的制度红利转化为“业绩修复”的财务事实。
余承东到场,定调的不是产品,是“确定性”
今年9月15日,鸿蒙智行曾发布说明,称问界将在合作框架下探索新模式,产品定义、设计、品牌营销、渠道零售及服务体系由赛力斯主导,华为终端参与赋能。这一表述随即引发外界对“华为抽身问界”的广泛猜测。
11月13日问界新M8发布会上,余承东给出了修正后的表述。他将新分工阶段概括为“共同研发、联合设计”:华为继续主导核心技术、产品定义、产品设计以及质量流程体系能力;赛力斯主导整车制造、研发与工程实施、营销、销售、服务和升级维护。“华为主导的工作由赛力斯全面参与,赛力斯主导的工作华为也全面参与。”
余承东与张兴海的同台,以及问界在鸿蒙智行序列中的位次恢复,消除了一个阶段性的不确定性提升了合作的确定性。而这种确定性,是评估问界新M8市场表现的重要因素。
问界新M8的“利好”
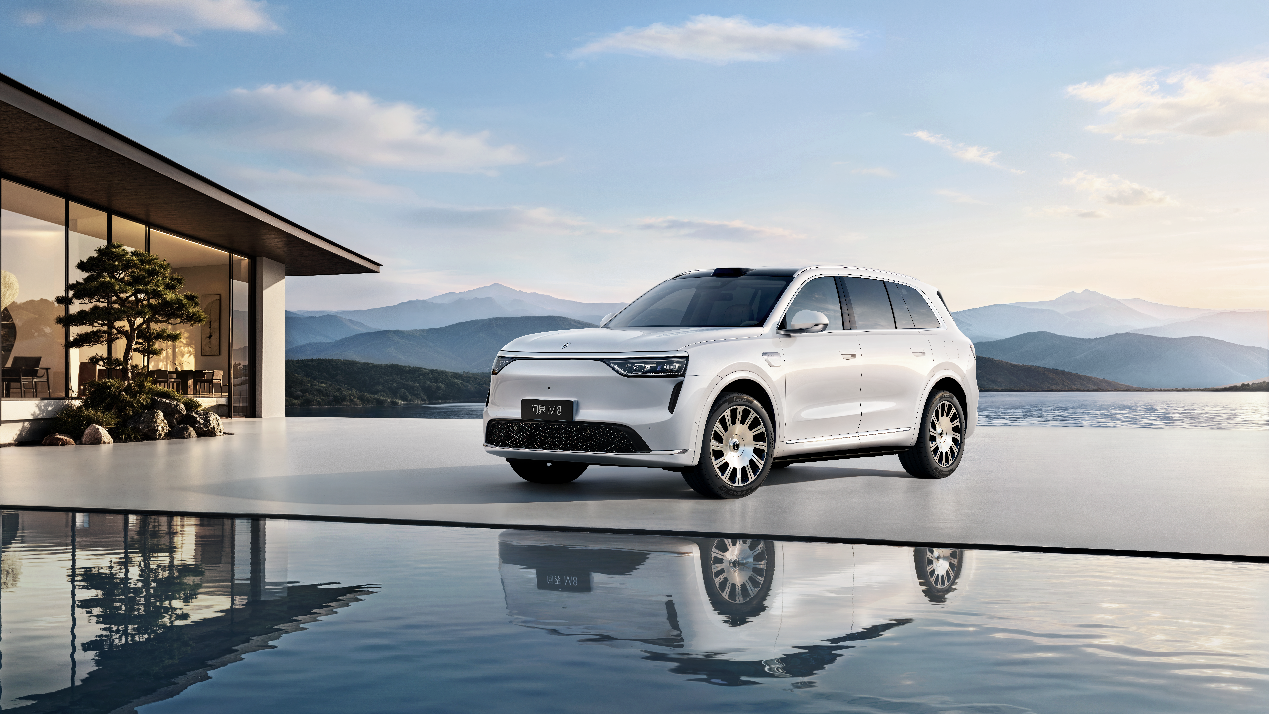
问界新M8将老款的空气悬挂加CDC组合,升级为双腔闭式空悬加双阀连续可变阻尼减振器,并新增±8°主动式后轮转向系统,转弯半径压缩至5米以内。对于一台车长超过5.1米、轴距3105mm的大型SUV而言,后轮转向带来的窄路掉头、地库泊车便利性,是家庭用户日常使用中感知极强的改善,而非参数表上的装饰。
智驾硬件的升级同样具有明确的实用指向。全系标配华为乾崑ADS 5,配备4颗激光雷达、5个4D毫米波雷达和11个摄像头,在L3准入试点逐步推进的政策窗口下,这套感知硬件的提前布局,意味着车辆在制度开放后具备通过软件释放能力的前置条件,而非等待硬件补课。
续航和补能层面,增程版CLTC综合续航1435km,纯电版最高续航830km,全系升级800V高压平台。对于家庭用户而言,这意味着长途出行场景中补能焦虑的进一步缓解。
赛力斯的业绩账
赛力斯2026年的财务曲线,呈现出清晰的“前低后修复”形态。前三季度营收855.73亿元,同比下降22.58%;归母净利润亏损2.97亿元。但第三季度营收280.80亿元,归母净利润14.20亿元,较二季度实现扭亏,毛利率环比微升0.08个百分点至21.0%。研发费用同比增长12.43%,在利润修复阶段利润承压期并未收缩技术投入。
这一修复的脆弱性同样明显。前三季度扣非净利润仍亏损37.44亿元,第三季度扣非净利润为-13.65亿元,意味着非经常性损益对单季扭亏的贡献不可忽视。整车业务的盈利能力,尚未回到由产品毛利驱动的健康轨道上。
业内人士分析称,问界M8与M9两款高端车型合计占赛力斯销量的52.6%,高端产品结构是赛力斯毛利率维持在20%以上的核心支撑。问界新M8的毛利空间,将直接推动影响赛力斯四季度能否将整车业务从亏损区间进一步拉出的整车业务盈利修复。若4600台大定问界新M8在第四季度形成有效交付,并伴随产能利用率回升带来的费用摊销改善,第四季度单季盈利质量有望优于第三季度。
开源证券在近期研报中下调了赛力斯2026年归母净利润预测至1.21亿元,但维持2027年30.26亿元、2028年61.43亿元的预测,并对赛力斯维持“买入”评级,理由之一正是“问界M8改款有望逐步带来增量”。浙商证券的预测则更为积极,预计赛力斯2027年归母净利润38.9亿元,看好新品和海外动作即将带来的增量。(王鑫)