近日,奇瑞汽车股份有限公司(9973.HK)披露截至9月30日止九个月未经审计财务数据:营业收入2412.34亿元,同比增长12.29%;毛利390.04亿元,同比增长32.38%,毛利率提升至16.17%;研发开支110.46亿元,同比增长40.21%;期内利润145.95亿元,净利润率6.05%;归母净利润139.63亿元。
据国家统计局数据,同期汽车制造业营业收入同比增长2.6%,利润总额同比下降22.8%,营业收入利润率仅3.3%。奇瑞的营收增速约为行业的4.7倍,净利润率接近行业近两倍;毛利增速32.38%与收入增速12.29%双双高于10.5%的销量增速——量、收、利之间的“剪刀差”,指向的是一家企业增长质量的系统性抬升,而非单纯的规模扩张。
汇率扰动之下的真实盈利能力
奇瑞执行副总裁戚士龙在业绩沟通会上坦言,由于海外资产规模较大,前三季度人民币对欧元汇率波动约6%,产生了较高的汇率损益,“如果把这个剔除之外应该达到170多亿元”。
剔除非经营性汇兑因素后,公司核心盈利水平实际在170亿元以上。这一细节的重要性在于:它决定了市场应如何为奇瑞的海外业务定价——如果利润高度依赖汇率,则波动风险大于同行;如果利润来自体系化深耕,则汇率的短期扰动不改变长期趋势。
这构成了奇瑞全球化3.0的财务底层逻辑:不是把车卖出去赚汇率差,而是把研发、制造、采购、销售、服务长到海外去,用本地收入对冲本地支出,用体系能力替代贸易套利。
从“产品出海”到“体系出海”的跃迁
前三季度,奇瑞出口149.91万辆,但比数字更重要的是出口的“结构”与“形态”。
在欧洲,奇瑞4月在西班牙巴塞罗那启用首个海外区域运营中心,同步启动西班牙研究院,并在法国、德国布局研究院,把研发、制造、供应链、合规等决策权前置到本地。在南非,公司从一家全球大型车企手中收购罗斯林工厂,启动本土化计划,力争2028年前实现整车生产本土化率40%的初期目标。用戚士龙的话说,这是“从过去整个销售的全球化变成真正的全球化研发、全球化制造、全球化采购”。
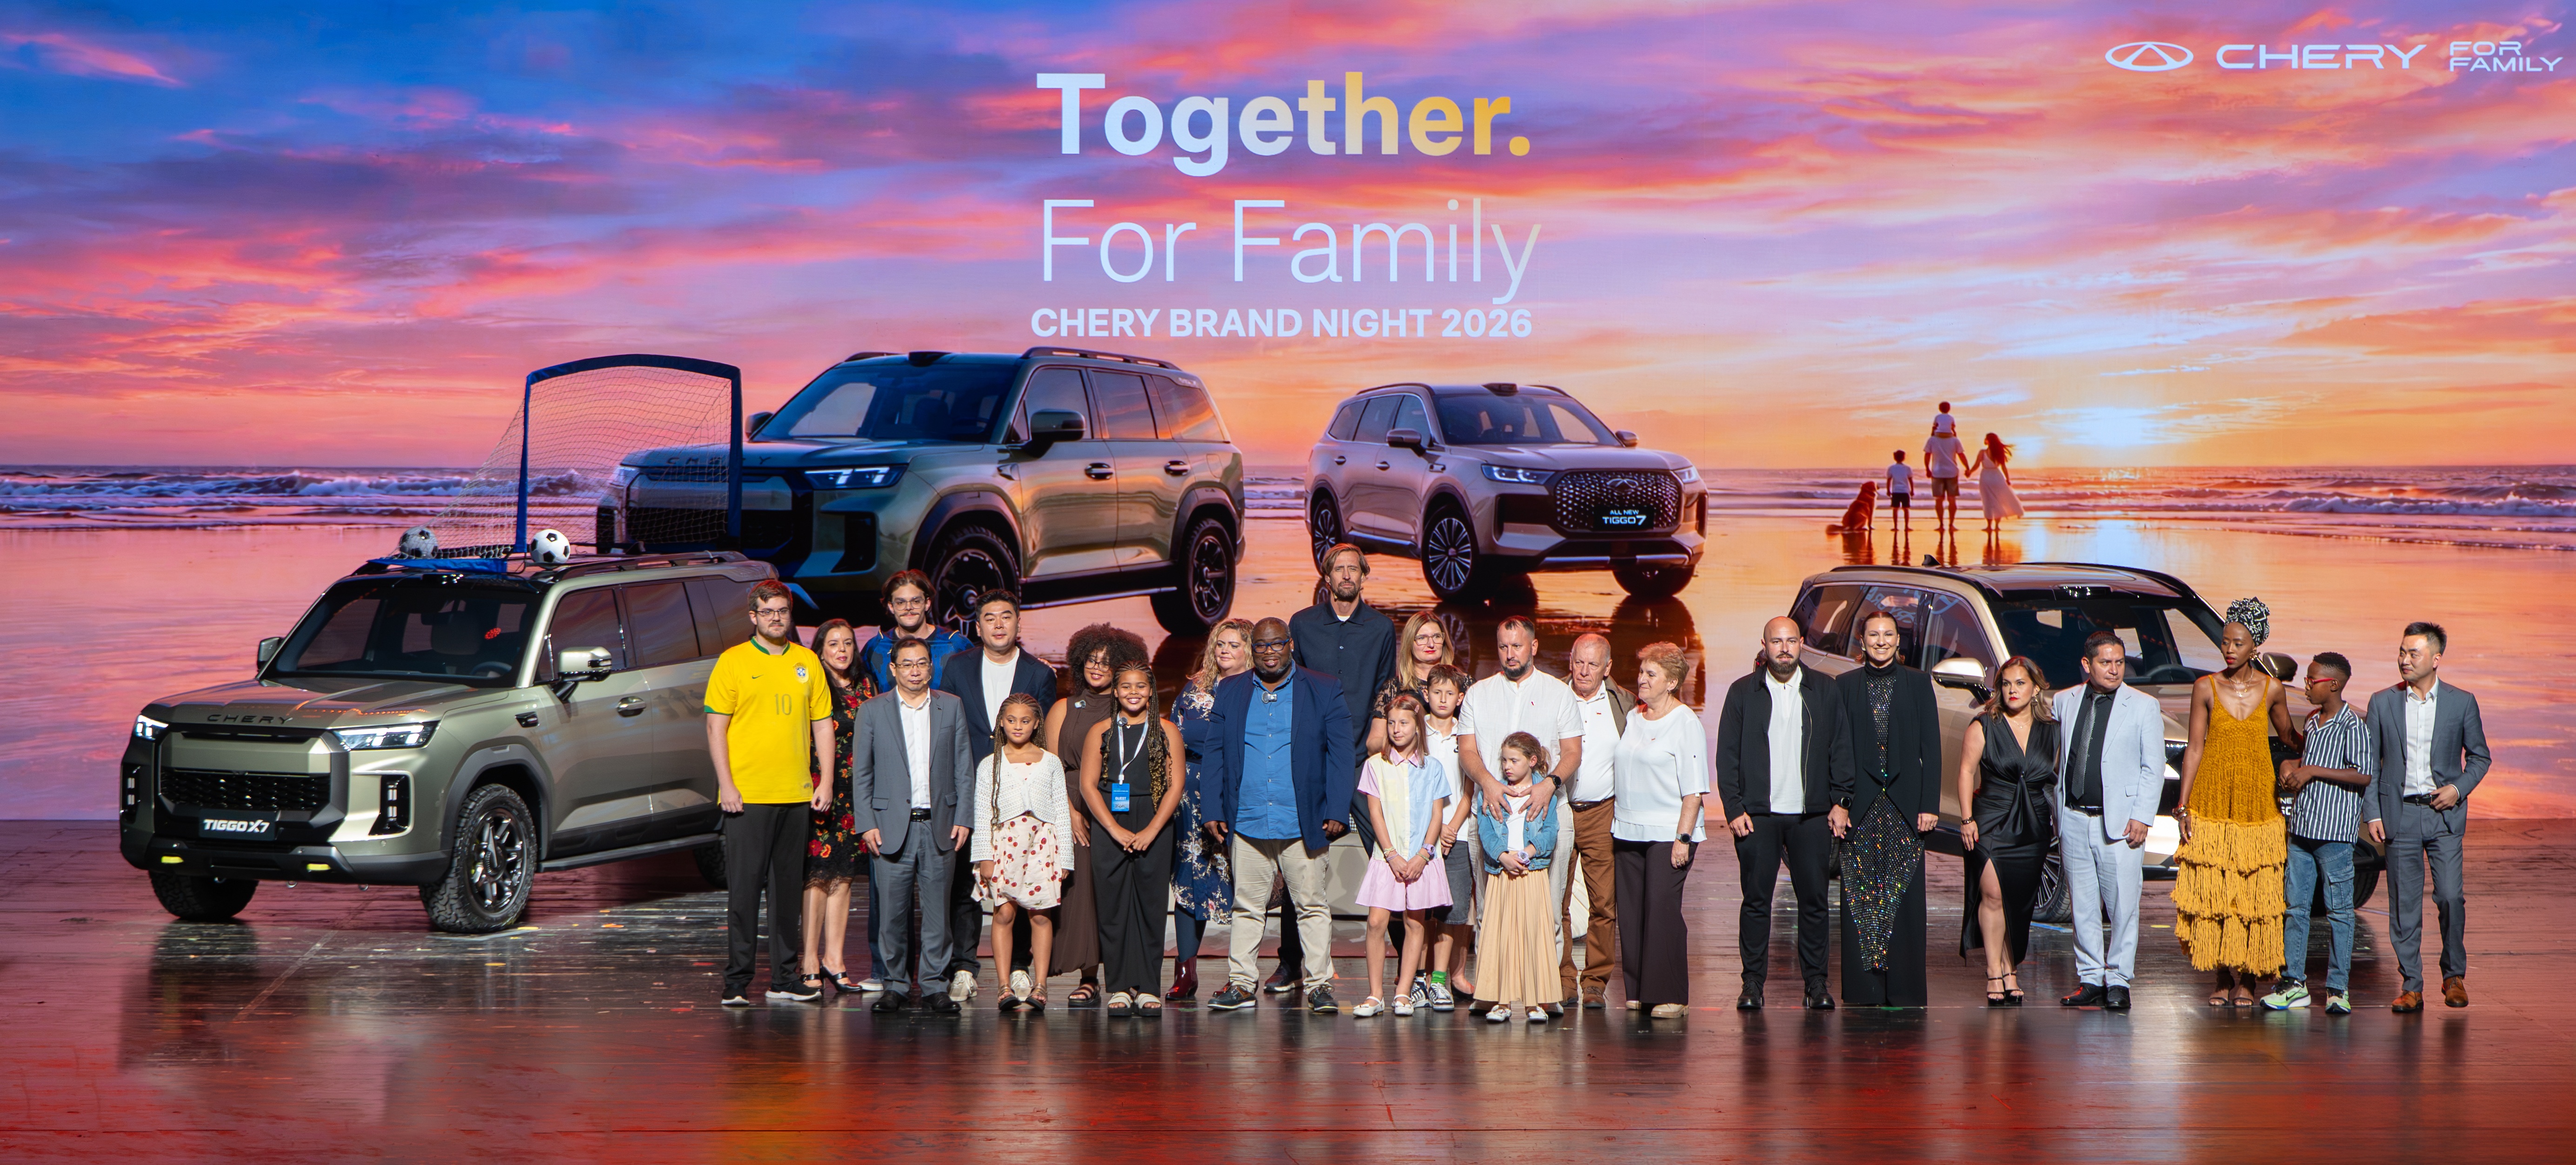
市场端的反馈已经显现。据研究机构Dataforce统计,奇瑞9月在欧洲(覆盖欧盟、英国及EFTA市场)销量位居中国品牌第一;据英国汽车制造商和贸易商协会(SMMT)统计,奇瑞在英国连续第二个月位居新车品牌销量榜首,再度超越大众,旗下JAECOO 7拿下月度车型销量冠军。在东南亚、中东、南美等市场,奇瑞的增长同样建立在多年深耕之上——戚士龙将其概括为“3年前和5年前开始的市场布局”进入收获期。
值得关注的是产品结构对海外盈利的支撑。戚士龙透露,海外混动产品毛利率表现良好,新能源产品毛利率约20%,“东南亚竞争激烈一点,剩下的市场都有20%的毛利在里面”。这与国内新能源业务尚处规模爬坡、盈利承压形成对照,也解释了为何奇瑞强调“海外单车盈利能力显著好于国内”。
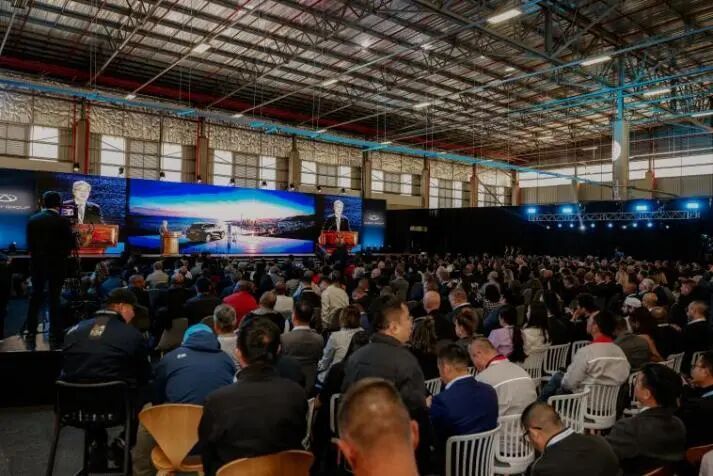
图为奇瑞南非罗斯林工厂启用仪式现场
新能源的“另一面”:被低估的规模化兑现
据乘联分会统计,奇瑞新能源月批发量已连续6个月位居行业前三。具体产品线上:全新QQ3连续六个月销量破万,仍有10万辆全球订单待交付;风云A9夺得15万级纯电中型车销冠,9月交付超7000辆、单月订单突破2万辆;iCAR V23在全球新能源方盒子细分市场保持领先,累计销量超10万辆;智界V9连续4个月位居40万元以上MPV市场销冠,10月迎来第3万辆交付;FREELANDER神行者8已于9月完成首批交付。
海外新能源的导入正在加速。主打新能源与智能化的OMODA & JAECOO已进入全球79个市场,JAECOO 7、JAECOO 5与OMODA 5进入英国十大畅销车榜单;iCAUR V23在泰国、马来西亚、尼泊尔、南非等国细分市场位居首位;LEPAS已在英国、意大利、泰国、印尼、南非等国实现新能源车型上市交付。戚士龙透露,下一步将推动更多纯电产品在欧洲大规模投放,并以QQ、iCAR等产品补足东南亚等市场的覆盖。
当然,国内新能源的盈利仍是待解课题。上半年新能源毛利率12.8%、同比提升7.6个百分点,三季度基本稳定。戚士龙没有回避问题:国内新能源业务仍处于“规模效应尚未真正拉起”的阶段,研发投入大、产品聚焦7/8/9系,下一步要靠新一代技术导入、品牌向上和规模提升逐步改善盈利,“不希望简单地靠价格竞争”。这与行业普遍的“以价换量”路径形成差异化选择,其成败将决定奇瑞新能源板块能否从“规模贡献”转为“利润贡献”。
研发投入的“逆周期”逻辑:为明天买技术领先
研发开支110.46亿元、同比增长40.21%,增速约为收入增速的3.3倍,占收入比重从去年同期的3.67%升至4.58%。在行业利润总额同比下降22.8%的背景下,这是一笔典型的逆周期投入。
投向何处?戚士龙将其概括为“双C基础”——电芯与围绕芯片的软件体系,向上延伸至电驱、混动变速箱、固态电池探索与AI创新。10月20日发布的“瑶光2035”战略,则以物理AI垂类基础大模型CheryMind为底座,推出V2G+迅龙秒充+无线充电、犀牛S固态电池、紫微芯片、Robotaxi、凌霄eVTOL、墨甲机器人等技术矩阵。其中迅龙秒充实现“充电5分钟、续航增加500公里”,行业首个商业化落地的交流V2G技术则让车辆“谷充峰卖”,成为分布式能源载体。
对于技术边界的取舍,戚士龙的回答颇具财务色彩:车与具身智能是“基于场景定义”的自研重心,因为“智能化、部件、系统在车上大规模复用”;而能源、无人农业机械等则更多采取投资、孵化与外部合作并行的方式,“不是自己把一个东西全部干完整”。这种“有所为有所不为”的技术组合,既控制了研发费用的无序扩张,也为平台化降本留出空间——E0X纯电平台、电芯平台化、智能化方案收敛,都是未来毛利率的支撑项。
估值之问:从“制造企业”到“科技生态公司”的认知差
沟通会上,有媒体直接抛出问题:奇瑞越来越不像车企,但港股市场仍以传统车企估值定价,这一认知偏差如何修正?
戚士龙的回答坦诚:“如果不沟通,不过来现场看,只是看数据的话,很多就是冷冰冰的。”他提到今年7月在伦敦、法兰克福、巴黎与欧洲投资人交流时,“他们还是充满惊讶的”。这揭示了一个现实:奇瑞的全球化3.0与科技转型,在业务层面已经展开,但在资本市场叙事层面尚未完成闭环。
外部坐标提供了参照。摩根大通、花旗、德意志银行、中金公司、中信证券、中信建投、华泰证券、国泰海通、中泰证券、东吴证券等境内外券商,评级方向高度趋同于“买入”或“跑赢行业”,核心逻辑指向两点:海外业务已完成从产品出口到本地化运营的跃迁,形成先发优势与规模化盈利平台;新能源业务经济效益处于持续改善通道。换言之,专业机构已在一定程度上认可其结构性增长叙事,但市场定价的切换仍需业绩的持续兑现与沟通的持续积累。
多品牌战略是估值讨论中另一个无法回避的话题。奇瑞目前拥有星途、奇瑞、捷途、纵横等自有品牌,以及智界、iCAR等独立品牌。面对“品牌最多、协同何在”的质疑,戚士龙的回应是动态视角:“原来也是一个奇瑞到多个品牌,又回到一个奇瑞,现在又一到多……肯定一段时间之后,当我们觉得不能带来增长的时候,肯定就会到一个新的调整期。”他强调平台技术、供应链、制造体系统一管理,差异主要体现在产品定义与营销体系。金弋波则补充,多品牌的成败关键在“区隔”与“差异化”,“2020年的73万辆增长到2025年的280万辆,这几年就是多品牌带起来的”。
这一争论短期内难有定论,但它指向的核心命题是清晰的:估值提升不靠品牌数量的增减,而靠单个品牌能否形成正向价值贡献,以及集团层面能否在协同中消除重复投入。全球化3.0所推动的国内外一体化拉通,恰恰是检验这一能力的试金石。
回看这份三季报,奇瑞的增长可拆解为三条主线:全球市场的体系化深耕,带来高于行业的毛利增速与盈利韧性;新能源产品的规模化兑现,在国内外两个市场同步打开产品覆盖面;研发投入的持续加码,为AI驱动的科技生态转型储备技术底座。
145.95亿元利润背后的汇率扰动、国内新能源的盈利爬坡、多品牌的协同效率、港股估值的认知切换,是“未来需要证明什么”。对于一家上市刚满一年的企业而言,资本市场给予的耐心窗口不会无限长。奇瑞需要用持续的业绩兑现,把“全球科技生态公司”的叙事,从创新大会的展台,写进利润表的长期趋势里。(陈淼)