上市近六年来,成都彩虹电器(集团)股份有限公司(证券简称“彩虹集团”,003023)仍在寻找足以突破成熟品类约束的新增长引擎。公司10月26日披露的财报进一步凸显其经营压力:2026年前三季度,公司营业收入同比增长2.45%,收入端初现企稳迹象,但毛利率下行与销售费用率攀升形成双重挤压,当期归母净利润仅为733.04万元,同比下降83.22%,创上市以来同期新低。收入企稳尚未带来盈利修复,如何提升产品盈利能力与营销投入转化效率,已成为公司当前亟待解决的核心问题。
对于净利润大幅下滑,彩虹集团解释称,一方面是渠道布局需要,公司加大营销资源投放,报告期内销售费用增长;另一方面,受市场竞争加剧、产品升级等因素影响,成本上升,销售毛利率小幅下降。
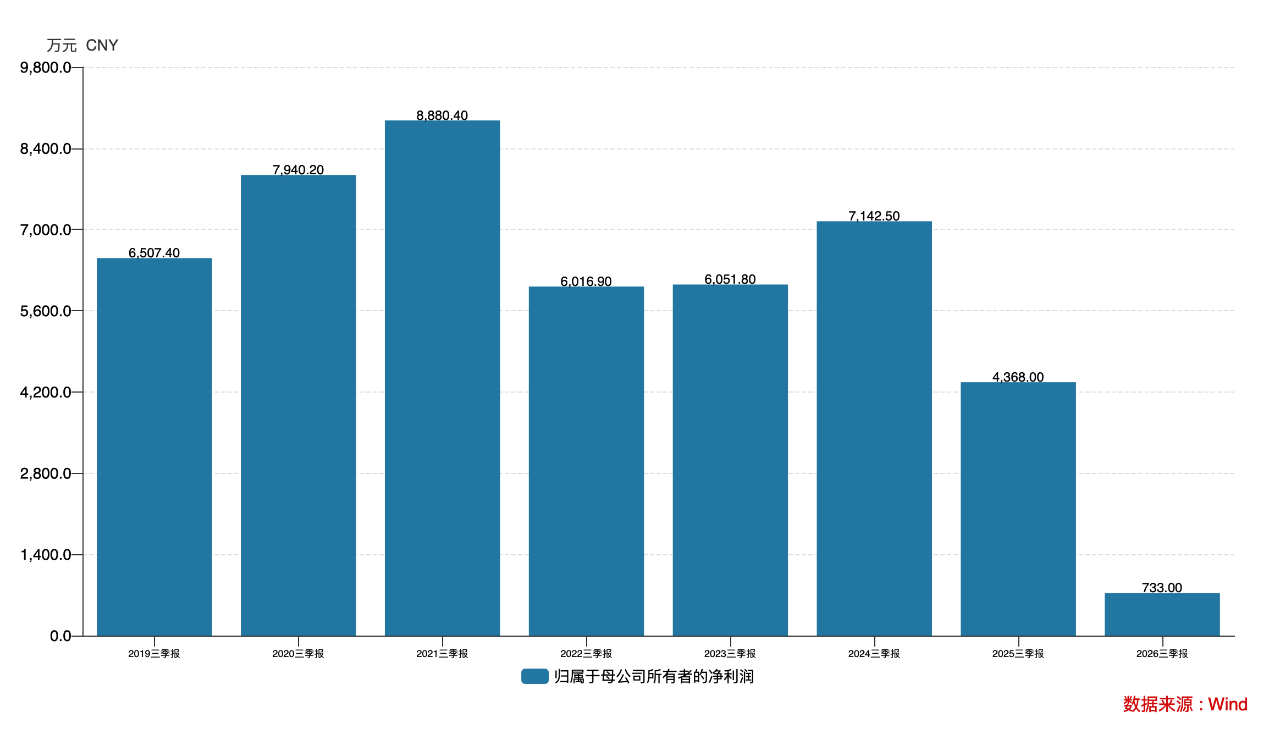
彩虹集团三季报净利表现
成本增速高于营收 线上投入转化率不及预期
彩虹集团于2020年12月11日在深交所上市,主营业务涵盖以电热毯、暖手器为代表的柔性取暖系列,以电热蚊香液、气雾杀虫剂等为代表的家用卫生杀虫系列,同步延伸家庭清洁产品的研发与销售。公司夏季家卫类产品以西南区域为核心市场,冬季取暖类产品覆盖全国市场,重点覆盖长江沿线及以南无集中供暖区域。自2021年起,彩虹集团就进行渠道改革,试图用线上渠道突破地域和传统商超限制,公司为此在线上渠道投入了大量的资源,但这些努力并未同步提升公司业绩。
公司10月26日披露的财报显示,今年前三季度,公司实现营业收入6.79亿元,同比增长2.45%;归属于上市公司股东的净利润733.04万元,同比下降83.22%;扣除非经常性损益后的净利润517.07万元,同比下降86.59%。公司前三季度营业收入保持增长,但盈利水平较上年同期明显回落。
单季度来看,彩虹集团第三季度实现营业收入1.25亿元,同比增长3.68%;归属于上市公司股东的净利润为亏损1611.08万元,同比亏损扩大7.74%;扣除非经常性损益后的净利润为亏损1728.78万元,同比亏损扩大7.62%。
财务报表显示,前三季度公司营业成本为4.06亿元,上年同期为3.81亿元,同比增长6.49%;销售费用由上年同期的1.40亿元增至1.66亿元,同比增长19.1%,明显高于同期营业收入增速。同期,公司管理费用为7404.18万元,与上年同期基本持平;研发费用为2252.82万元,上年同期为2280.41万元。
与净利润下滑形成对比的是,公司经营现金流同比改善。前三季度,彩虹集团经营活动产生的现金流量净额为3351.74万元,上年同期为负8906.47万元,同比增长137.63%,实现由负转正。公司表示,这主要是由于销售商品、提供劳务收到的现金增加,以及购买商品、接受劳务支付的现金减少。报告期内,公司销售商品、提供劳务收到的现金为8.90亿元,购买商品、接受劳务支付的现金为4.28亿元。
资产负债方面,截至9月30日,公司总资产20.42亿元,较上年度末下降1.77%;归属于上市公司股东的所有者权益15.39亿元,较上年度末下降1.86%。期末货币资金为8.75亿元,存货为5.59亿元;应收账款由年初的8281.27万元降至2758.44万元。负债合计4.62亿元,其中短期借款57.46万元,较年初的1092.09万元明显减少;合同负债则由年初的1.80亿元增至2.38亿元。
Wind数据显示,今年前三季度,彩虹集团销售毛利率为40.23%,较2025年同期的42.50%减少2.27个百分点;销售期间费用率为37.64%,较2025年同期的34.27%增加3.37个百分点;销售净利率为1.53%,较2025年同期的7.09%减少5.56个百分点。
降本增效难改业绩颓势 净利拐点尚未出现
渠道改革带来的销售费用居高不下、传统品类竞争激烈、新品类对收入增长贡献有限——彩虹集团亦注意到了公司近几年面临的老问题,公司也采取了一系列应对措施。
比如,在产品端,公司一直试图加大研发,通过技术迭代、高端产品线布局及行业标准参与制定的领先优势,规避同质化价格竞争,以差异化、高品质提升附加值,保持核心品类市占率行业前列地位。
记者梳理发现,2024—2026年,彩虹集团推出了不少新品,但总体上以原有产品功能升级、使用场景延伸和周边品类扩张为主,真正具有跨品类突破意义的产品并不多。家用取暖产品从传统电热毯向智能化、水暖化和穿戴化延伸,卫生杀虫产品则围绕使用便利、母婴安全和物理防控创新,家庭清洁产品方面“彩虹卫士”是跨出原有双主业的主要尝试。整体来看,彩虹集团近三年推出的新品较多、爆款较少;产品创新正在发生,但尚未充分转化为公司层面的收入和利润增长。
在渠道端,彩虹集团推进线上线下全渠道精细化运营,同步布局即时零售等新兴消费场景,高效覆盖多元客群。2022-2025年及2026年前三季度,彩虹集团销售费用分别为2.70亿元、3.01亿元、2.91亿元、2.68亿元及1.66亿元。以2024年、2025年为例,公司当期销售费用中“终端卖场费用”分别为4037.65万元、3083.13万元,“网络平台费用”分别为1.07亿元、1.05亿元,当期电商渠道费用与传统商超渠道费用的比值分别为2.65、3.41,反映出公司对电商渠道的倚重。
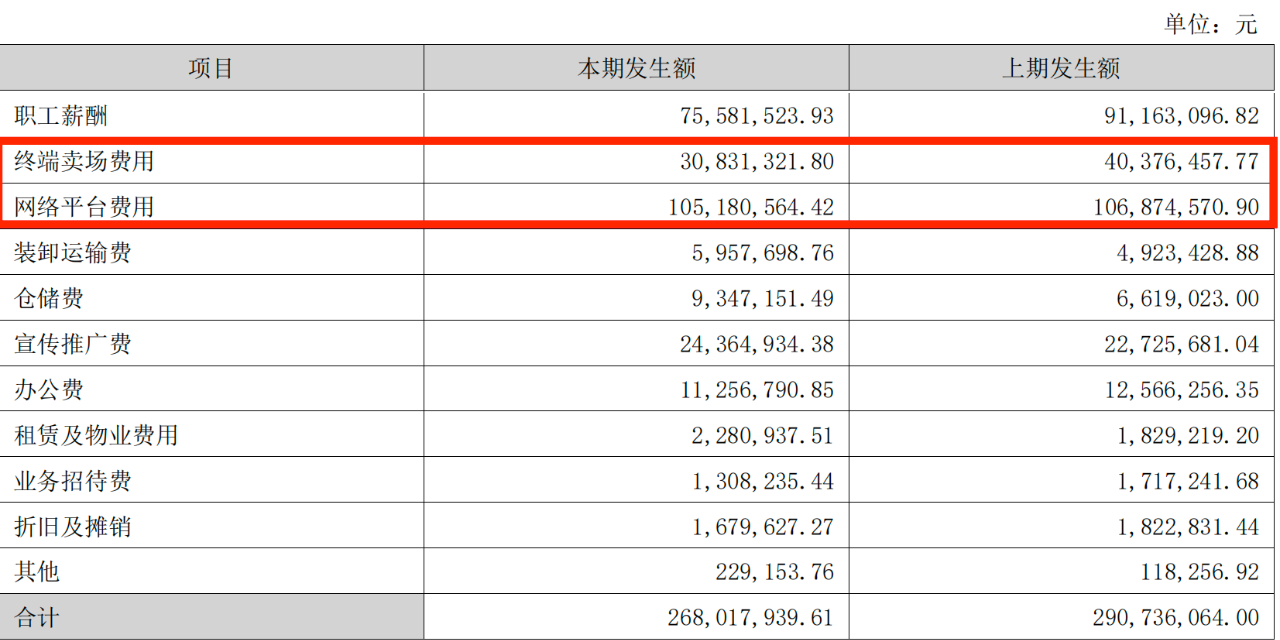
彩虹集团2025年、2024年销售费用构成情况 资料来源:公司2025年报
在供应端,公司强化核心部件自主生产能力,通过供应商协同、产能优化实现降本提效。
除了在“内生性增长”层面所做的努力,公司也试图进行外延式发展。公司在今年9月举行的投资者关系活动中明确表示,关于并购,公司始终致力于在夯实“两大主业”核心竞争力的基础上,探索并培育新的增长动能,在家居清洁等新业务领域寻求突破。以开放包容、稳健务实的态度,探索协同性高的产业布局,寻求可能的合作机会,围绕主营相关行业培育新的增长板块。
尽管如此,上述一系列已经或正在实施的举措仍未转化为靓丽的财务数据,彩虹集团能否寻找到稳定的第二业绩增长点、实现从“增收”到“增利”的关键跨越仍需进一步观察。