截至9月底,年内新发基金规模站上8500亿份关口。Wind数据显示,以基金成立日作为统计标准(下同),截至9月30日,今年以来共成立1365只基金,合计发行8577.73亿份。从产品结构看,含权基金成为发行主力,股票型与混合型基金合计占比过半,而债券型基金发行较往年则明显降温。与此同时,随着首批主动ETF、创业板算力ETF、科创债场外指数基金、摊余成本债基等陆续落地,产品创新节奏加快,市场投资谱系持续拓宽。
含权基金占比过半 FOF成结构性亮点
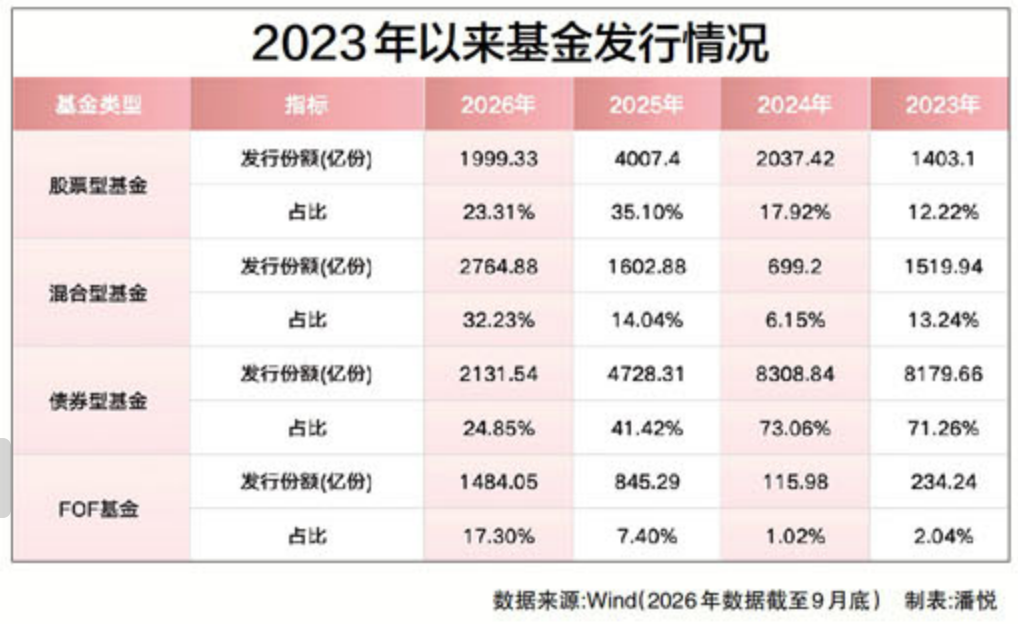
从产品类型看,权益类基金是年内发行的绝对主力。Wind数据显示,截至9月30日,今年以来共成立588只股票型基金,合计发行份额1999.33亿份,份额占比约为23.31%;共成立370只混合型基金,合计发行份额2764.88亿份,份额占比约为32.23%。以此计算,两类包含权益资产的基金产品发行规模在新发总规模中占比过半。
其中,共有74只主动权益类基金发行规模在10亿份以上。部分绩优主动权益基金经理的“吸金”能力尤为突出,如杨冬管理的广发研究智选发行份额达72.21亿份,李文宾管理的永赢锐见成长、方建管理的银华智享发行份额均超过50亿份。
而FOF产品则是本年度发行市场中最突出的结构性亮点。截至9月30日,年内新成立FOF产品156只,合计发行份额达1484.05亿份,占新发总规模的比例达17.30%,远超此前几年该品类占比不足10%的水平。同时,FOF基金以9.51亿份的单只基金平均发行份额,位居各类型产品前列,凸显当前投资者对稳健型理财品类的配置偏好。
与2023年至2025年相比,债券型基金的发行显著降温。数据显示,今年以来,新成立债券型基金份额仅有2131.54亿份,不到2025年全年(超4700亿份)的一半,也远低于2023年、2024年全年超8000亿份的发行规模;发行份额占比同样从高峰时期的70%以上降至目前的不足30%。
不过,其中的“固收+”产品却呈现强劲扩容势头。以二级债基为例,年内共新成立177只二级债基,合计发行规模超过1300亿份。国金证券研报表示,机构投资者对于“固收+”产品的配置需求显著提升,其核心诉求并非单纯控制波动,而是在风险可控基础上获取稳定的权益增强收益,因此更加关注超额收益能力、收益来源稳定性及策略可持续性。
创新产品密集落地 投资谱系持续拓宽
今年以来,公募产品线的创新节奏明显加快,多个“首批”品种相继上报或获批,投资工具的多元化程度进一步提升。
首批主动ETF进入落地冲刺阶段。今年7月,首批18只主动管理ETF正式上报,沪深交易所各9只,涉及易方达、华夏、南方、富国等18家公募机构。从产品策略看,首批主动ETF普遍采用低换手、高分散的稳健路径,聚焦价值、均衡、红利与成长四种风格,其中“价值”与“均衡”出现频率最高。中信建投证券表示,主动ETF的推出,对改善市场运行机制、拓宽中长期资金来源和规范投资行为等方面具有积极意义。
创业板算力ETF的登场,则进一步填补了相关工具的空白。据悉,首批创业板算力基础设施ETF于8月底获批后快速推进,天弘、华夏、易方达三家公募旗下产品相继成立并上市。该产品跟踪创业板算力基础设施指数,聚焦创业板业务涉及计算、网络、存储、运维等算力基础设施领域的龙头标的,是市场上首批推出的“算力ETF”。此外,首批创业板金融科技主题ETF、首批中证新能源金属50ETF、首批中证沪深港智能驾驶主题ETF等也在三季度密集上报。
科创债场外指数基金拓展配置渠道。今年9月,首批10家基金管理人上报科创债场外指数基金产品,参与机构均为中小基金公司。相较已发行的科创债ETF,本次场外指数基金可投资的科创债标的范围更广,涉及中债-AAA科技创新债券指数、中债-高等级科技创新及绿色债券指数以及上海清算所AAA科技创新债券指数三条指数。自2025年7月首批科创债ETF上市以来,全市场已有24只科创债ETF,总规模超3000亿元。场外指数基金的上报是对科创债产品谱系的有益补充,也为中小基金公司依托固收投研优势走差异化发展路径提供了可行方向。
此外,摊余成本债基时隔五年也正式宣告重启。今年8月,15家中小公募及外资公募集中上报摊余成本法债券基金,产品均为63个月封闭式债基;9月14日获批后,7只产品在不到一周内即定档发行,募集上限均为80亿元。按单只80亿元上限测算,首批15只产品有望为债市带来约1200亿元的增量配置资金。目前,第二批13只摊余债基也已上报。业内人士表示,摊余成本债基的扩容在补充债市结构性增量资金的同时,也为中小公募填补低波动、绝对收益固收品类的产品空白提供了契机。
机构态度总体积极 高质量资产受关注
在创新产品密集上报的同时,公募机构对后市的态度整体积极,为发行市场的持续活跃提供了信心支撑。
“回望三季度,A股一度在缩量震荡中完成一轮情绪修复。”诺德基金经理郭纪亭表示,展望后市,维持对市场中长期结构性机会的较乐观判断,风险偏好修复窗口正逐步打开,但行情的持续性或将回归基本面,三季报是关键的验证窗口。结构上,科技需要从赛道式布局转向寻找真正有突破的方向,同时估值压缩后的均衡方向与小盘风格值得重视。
展望后市,广发基金投顾团队表示,虽然近期市场在地缘局势、海外通胀预期等宏观扰动接连落地的环境下整体仍偏震荡,但结构上已开始出现一些积极的变化——无论是美股还是A股,科技主线均再度成为市场聚焦的方向。总的来说,当前宏观基本面并未观察到有系统性转弱的信号,市场对加息的定价已较为充分,后续存在修正空间。随着宏观层面的扰动逐步被消化,轮动进一步收敛后,景气投资有望回归。
在具体方向上,科技成长赛道的关注度居于前列。广发基金投顾团队认为,节前市场调整,核心原因可以归纳为“地缘政治+海外政策传闻+外围科技走弱+节前资金行为”的四重情绪扰动。但短期情绪扰动带来的板块调整,不改算力产业高景气核心逻辑。随着HBM(高带宽内存)供给边际缓解,有望推动算力产能进一步释放,支撑下游需求持续落地。
中金公司研报认为,主动权益类基金规模将延续缓慢修复、结构分化态势,规模增长将主要依赖新发基金的持续造血与少数绩优产品的结构带动,聚焦AI算力、半导体设备、消费电子等细分领域且超额收益稳定的产品,将成为增量资金的重点配置方向。