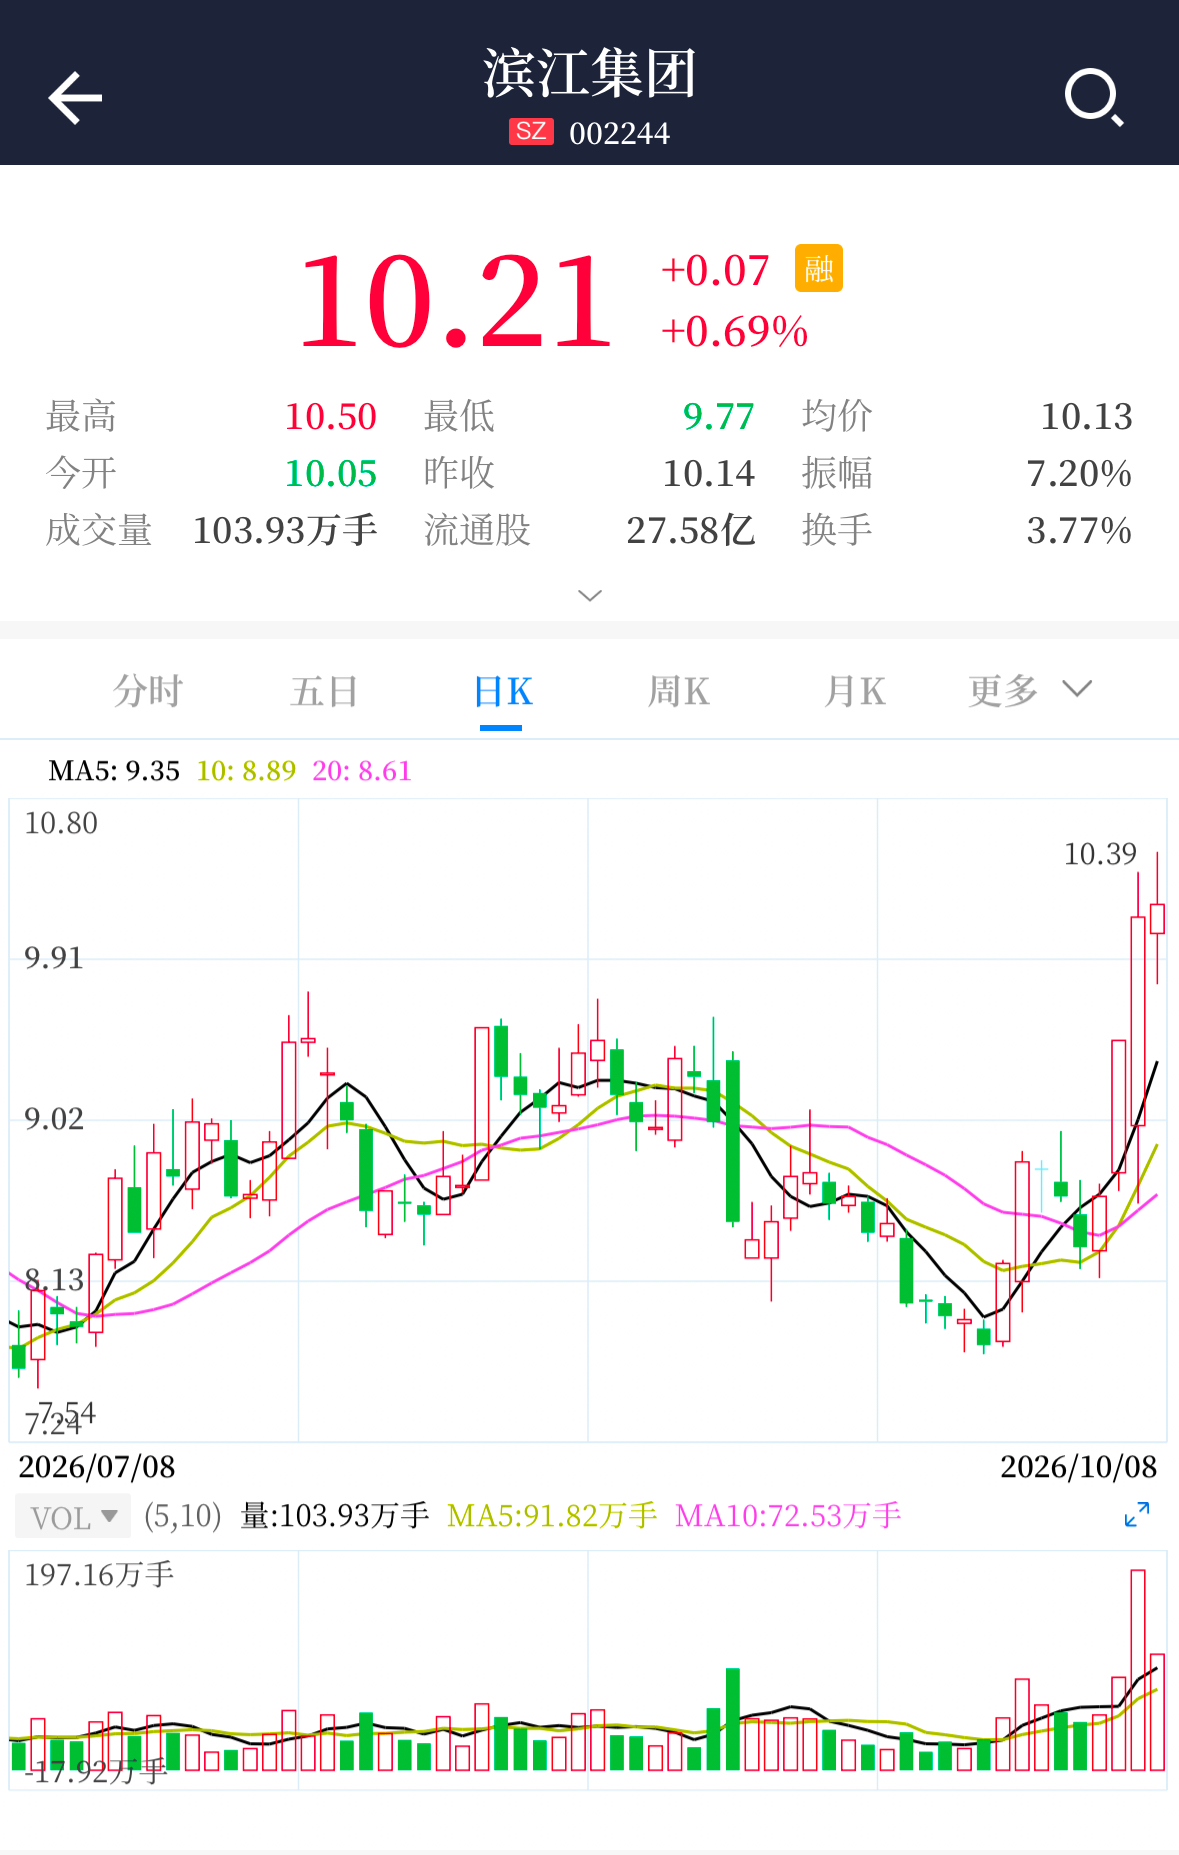
在节前股价三连涨之后,10月8日,杭州滨江房产集团股份有限公司(滨江集团,002244.SZ)发布公司股票交易异常波动公告。公司股票连续三个交易日内(9月28日、9月29日、9月30日)收盘价格涨幅偏离值累计达24.77%,根据深圳证券交易所的有关规定,触发股票交易异常波动情形。
记者注意到,尽管经过了“十一”假期,滨江集团股价上行势头并未止步。新华财经数据显示,截至10月8日收盘,滨江集团涨0.69%,报10.21元,当前总市值约317.68亿元。
来源:新华财经
区域龙头房企股价四连涨
针对公司股票交易异常波动情况,滨江集团介绍,经过自查,目前公司经营正常,项目开发建设、销售、拿地、融资等各项经营工作稳步有序开展;公司、控股股东和实际控制人不存在关于公司的应披露而未披露的重大事项,或处于筹划阶段的重大事项;不涉及热点概念事项;股票异常波动期间,公司控股股东、实际控制人不存在买卖公司股票的情形。
在发布股价异动公告之后,10月8日,滨江集团股价继续收涨,实现四连涨。不过相对前三个交易日而言,涨幅明显减小。
值得关注的是,近期,房地产市场整体经营环境层面释放出一些显著利好信号。9月29日,财政部、中国人民银行、金融监管总局等发布相关文件,决定在全国范围内实施居民购房贷款贴息政策,减轻新购买首套住房家庭的商业性个人住房贷款利息负担,支持城乡居民刚性住房需求。在此之前,8月28日,住建部等多部委已经出台了一系列利好性政策。
业内分析认为,上述政策对房地产行业形成“制度完善+信贷支持+财政补贴”的强力刺激组合,显著改善了市场对行业预期,尤其是贷款贴息政策直接降低购房成本,增强居民购房意愿,对以刚需和改善型产品为主的房企形成实质性利好。
该分析认为,对于企业层面而言,滨江集团作为区域龙头房企,产品结构契合政策支持的“刚性住房需求”方向,因此成为市场资金重点关注对象。因此,公司此次股价异常波动,主要原因是行业政策密集释放带来的系统性情绪修复与估值重估。市场对房地产行业的预期显著改善,推动资金集中流入具备区域优势和稳健经营能力的优质房企,滨江集团因此获得超额市场关注。
土地收储高度聚焦杭州市场
结合半年报来看,滨江集团自成立以来,一直从事房地产开发及其延伸业务的经营,商品住宅的开发和建设是目前最主要的经营业务。
在行业大环境持续调整的背景下,滨江集团上半年核心业绩指标同比下降。期内,公司实现营业收入321.1亿元,同比下降29.35%;实现归母净利润15.5亿元,同比下降16.3%;毛利率11.96%,同比下降0.28个百分点。
不过,在销售端,滨江集团上半年实现销售额431.5亿元,按照市场机构的业绩排名情况,公司位列全国房企第9位,民营房企第1位。
记者注意到,在当前房企普遍采取审慎性投资策略背景下,滨江集团高度聚焦于杭州区域性市场。上半年新增土地储备12宗,新增项目计容建筑面积合计71.05万平方米,总土地款150.49亿元,权益土地款88.27亿元。上述新增土储当中,有11宗位于杭州。截至期末,公司82%的土地储备位于杭州。
9月30日,滨江集团公布,公司全资子公司于9月29日分别通过联合体及独立竞拍方式,成功获取上海闵行区与杭州两地共两宗国有建设用地使用权,两宗地块均位于核心城市重点发展区域,居住用地占比高、容积率符合城市更新导向,整体投资规模达82.81亿元。
结合半年业绩数据,滨江集团在土地市场收储的底气,来自公司对财务安全的管控。公司介绍,报告期融资渠道畅通,有息负债保持在合理水平,“三道红线”监测指标持续保持“绿档”。
截至期末,公司权益有息负债236亿元,较年初下降26亿元,权益有息负债规模近年来持续下降。
此外,公司近年来综合融资成本不断下降,2020年5.2%,2021年4.9%,2022年4.6%,2023年4.2%,2024年3.4%,2025年末3.0%。截至报告期末,公司平均融资成本为2.8%,较上年末下降0.2个百分点。
授信储备方面,截至期末,公司共获银行授信总额度1323.8亿元,剩余可用额度1048.2亿元,占总额度的79%。
今年上半年,滨江集团在发展房地产主业的前提下,同时推进服务、租赁、酒店、养老和产业投资五大业务板块。公司规划全年销售目标为800亿元,上半年已按计划交付一批新盘项目,下半年计划交付位于杭州的12个住宅项目。