位于湖北咸宁咸安经济开发区绿山路9号的一栋四层楼高的厂房内,100多名工人正在紧张调试设备。“这里是新建的A16车间,公司计划11月份投产,目前正在做投产前的设备调试、设施完善工作”,近日,四川双马(000935.SZ)孙公司湖北健翔生物制药有限公司(简称“湖北健翔”)一位现场管理人员告诉《经济参考报》记者,A16车间拥有行业内直径最大的轴向压缩柱,大幅提升多肽纯化效率、产能。
“A16车间投产后,公司多肽API(原料药)产能将达到10吨,规模化供应能力位居行业前列,打通从工艺开发、GMP生产到商业化交付的关键后端瓶颈,CRDMO(一体化研发、开发与生产服务平台)服务闭环能力将得到实质性增强”,四川双马董事长谢建平说,公司正逐步构建包括多肽、细胞与基因治疗等在内的多模态CRDMO业务平台,同时大力投资布局创新药,目前已投资近20个创新药项目,公司将结合项目的临床前及临床数据、市场竞争情况、宏观市场环境等因素,灵活采取BD授权/资产转让/股权退出等多种方式为投资者实现回报。
多肽CRDMO平台补全重要一环
近年来,以司美格鲁肽、替尔泊肽为代表的GLP-1药物热卖,带动多肽API需求爆发。在专利到期预期、法规市场供应重构和下游减重/降糖适应症扩容背景下,四川双马、诺泰生物、翰宇药业等多肽API厂商纷纷扩产。
然而,多肽API有着严格的准入条件和壁垒。一位业内人士告诉记者,整体来看,多肽API主要有四大难点:一是车间要“持证上岗”,通过FDA/EMA等GMP检查和药企客户审计,原料、记录、清洁、偏差都要经得起查;二是多肽很容易长出“很像的杂质”,少一节、错一节、氧化或二硫键配对错误,都可能带来安全风险,所以纯度高不等于没问题;三是卖给法规市场客户时,要附带一整套能用于申报的资料,比如DMF、工艺验证、分析方法、稳定性数据;四是与客户要建立长期信任不容易。跨国药企、仿制药龙头、503B机构(受FDA注册并监管的配药外包工厂)都很怕供应链出事,API供应商一旦出问题,客户可能被召回、被FDA拒批、被断供。所以它们会反复审计:看现场、查文件、追数据、问人员。药厂买API,本质是在买信任。
近年来,国内已经有多家公司因产能不合规被美国FDA“拉黑”,国内高端合规多肽API产能依然处于稀缺状态。
正因如此,四川双马在原有的4吨多肽API产能基础上,今年上半年投资建设A16车间,新车间投产后公司多肽API产能将突破10吨。此外,公司依据市场需求已启动新的产能建设规划,以湖北生产基地现有产能为依托,重点围绕多肽原料药的GMP产线布局、绿色智能制造、环保配套、多品种柔性生产以及适配PDC(多肽偶联药物)、长链多肽等创新药物生产工艺方向开展系统性论证,强化规模化供应能力。
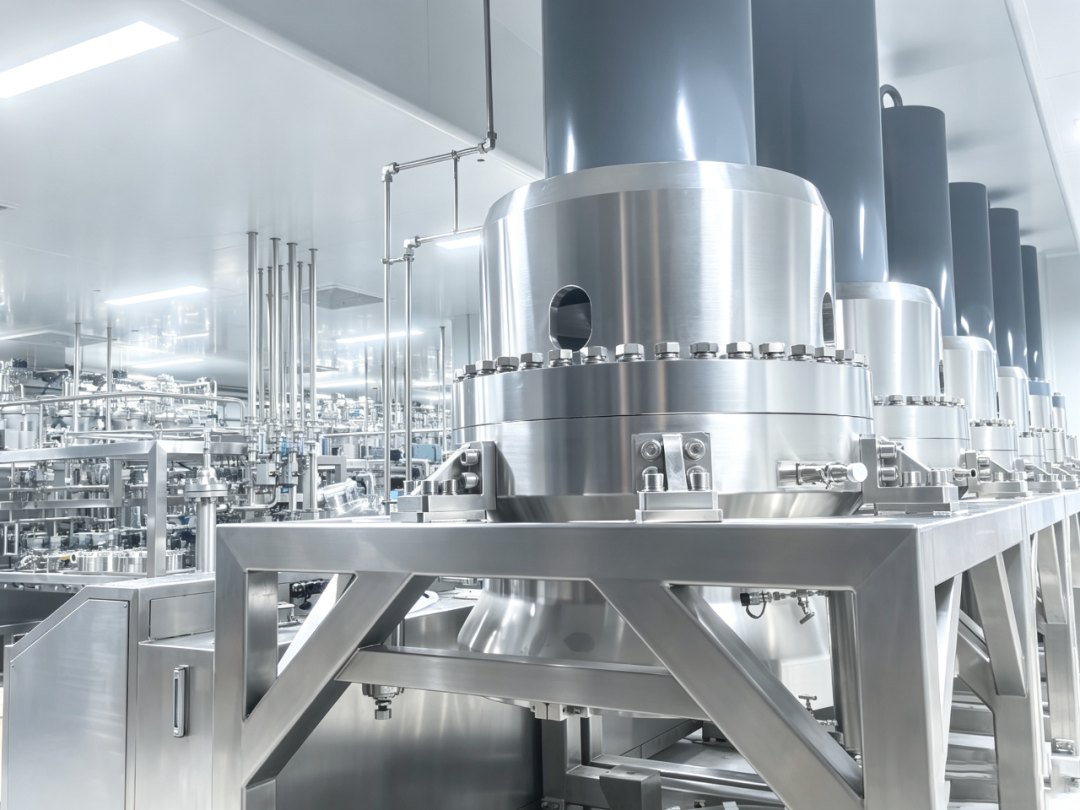
四川双马湖北咸宁基地A16车间即将投产。(受访者供图)
“未来多肽API竞争核心将从‘吨位扩张’转向‘合规产能、复杂杂质控制、可注册文件包和客户审计记录’的综合能力竞争,在FDA/EMA等法规市场准入壁垒抬升、GLP-1相关专利到期预期增强以及适应症扩容的大背景下,行业有望形成三家左右具备全球申报与商业化交付能力的头部企业占据法规市场主要份额的竞争格局。”谢建平说,经过前期充分调研论证,公司将继续扩大合规产能,抢抓市场机遇。
四川双马子公司深圳市健元医药科技有限公司(简称“健元医药”)总经理王斌接受《经济参考报》记者采访时表示,四川双马收购健元医药后做了大量改造提升工作:结合公司发展战略以及客户端特征,引入了具有国际化视野的行业一流核心管理团队,引入了有跨国背景的运营官,这些人才长期跟跨国药企打交道,懂业务懂客户懂市场,沟通无障碍;组建了一支100余人的、覆盖欧美、中东、印度、独联体、拉美等主要法规市场的国际商务团队,且商务人才本地化、直接面向客户,全球各主要区域的新业务开发快速推进;引入多肽科技界顶尖专家,指导多肽新技术的前瞻性布局,持续强化公司多肽CRDMO核心技术能力。据了解,健元医药目前研发团队人员已扩大至200余人。“这些赋能使得健元医药的各项管理体系得到全面系统的提升,特别是在公司全球商务拓展、EHS和质量管理体系以及高效交付。”
王斌说,在商务拓展方面,健元医药的全球优质客户池迅速扩大;在EHS(环境、健康与安全)方面,至2025年末健元医药下属的湖北原料药生产基地拿到了EcoVadis铜牌认证;在质量管理体系上,多次通过国内外官方和客户审计,并在今年上半年顺利通过全球某头部跨国药企的质量审计,纳入其合格原料药供应商名录。同时,健元医药内部的交付响应效率显著提升。他强调,尽管非法规市场销售可能来钱快,但终端用途不清、专利和执法风险高,公司未来依然坚持只做法规市场。
记者注意到,A16车间所在的一楼公司介绍栏中,健元医药定位为“从研发到商业化·一站式多肽CRDMO合作伙伴”:7000平米研发实验室、130+人研发工程师、10吨多肽API年产能、50kg单批次产能、3000+ CRO项目、65+CDMO项目、27项中美INDs。这意味着,四川双马已经从“卖产品”的制造业逻辑转向“卖能力”的平台型逻辑,从赚产能与成本的钱,转向赚技术与客户粘性的钱。
对此,北京一位资深医药人士指出,合规产能是多肽CRDMO的重要一环,四川双马能否将这些产能转化为实际订单,将受客户结构、产品价格体系、海外注册审评进度、市场竞争格局等多重变量共同影响,目前很多投资者在关注公司订单情况,一旦订单落地,其多肽CRDMO闭环能力也随之得到验证,公司估值也将发生变化。
创新药孵化价值逐渐显现
如果说CRDMO闭环的打通,解决的是四川双马在全球多肽产业链“有没有位置”的问题,那么创新药孵化的系列布局,则回答了公司“未来站在哪里”的问题——前者是入场券,后者是生态卡位。有业内人士指出,通过参股或控股具有潜力的生物医药初创企业,四川双马不仅能分享早期研发的高额回报,还能与自身CRDMO业务形成协同效应,实现“投资+服务”的双轮驱动。这种模式有助于锁定优质客户资源、提高客户粘性,提前介入高价值项目的商业化进程。随着被投项目逐步进入临床后期或实现上市,其带来的股权增值收益将与主营业务利润相互印证,从而为四川双马构建起更具韧性和成长性的估值逻辑。
四川双马在近日接待投资者调研时表示,生物医药的孵化业务是公司重点布局发展的板块,公司通过直接投资、参投基金间接投资,已经在创新药领域进行了十余个早期项目的孵化布局,涵盖创新药的多个疾病方向和分子种类,分子种类包括生物大分子、抗体偶联药物、化药小分子、RNA类、多肽、细胞基因治疗类,疾病方向主要包括肿瘤类、免疫类、神经类、代谢类。其中有多个项目已取得积极进展:包括临床前的进展以及临床进展。
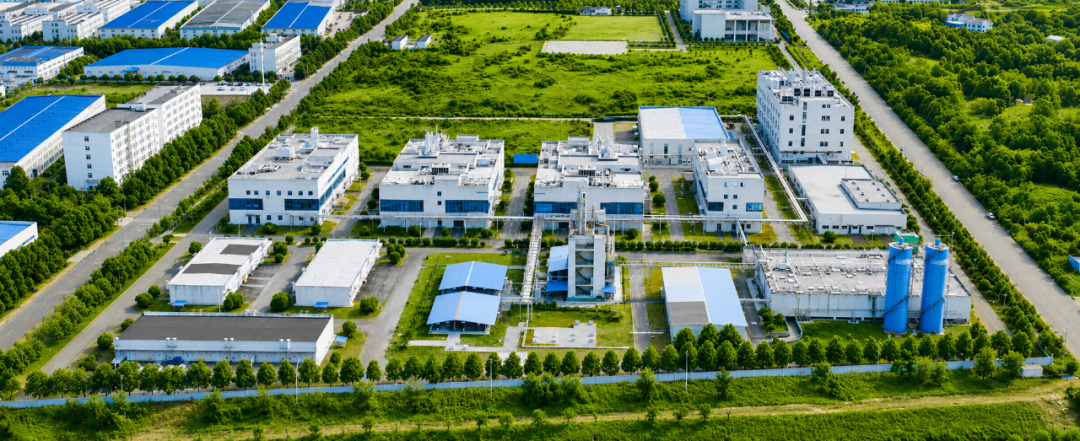
四川双马咸宁生产基地图。(受访者供图)
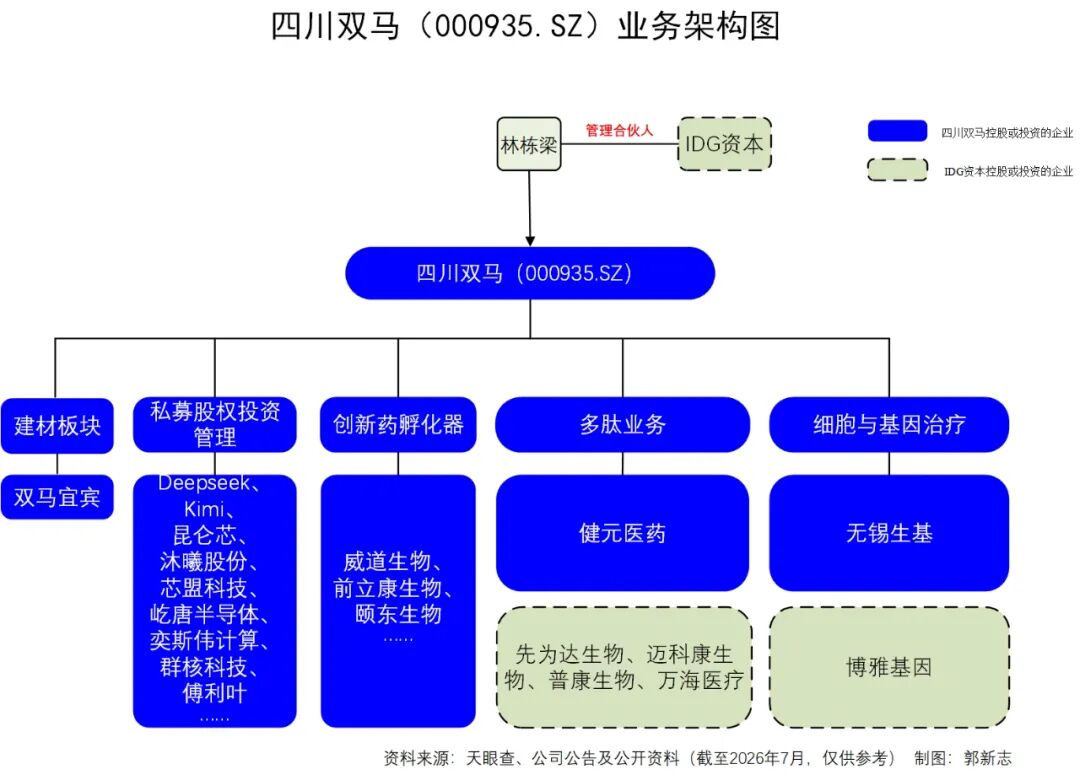
记者梳理发现,通过私募股权基金及控股子公司直投等方式四川双马已在创新药领域孵化布局近20个项目,覆盖生物大分子、化药小分子、RNA疗法及细胞/基因治疗等前沿赛道,“多肽产业+创新药+细胞基因治疗”的三足鼎立格局日渐清晰。
在这些投资项目中,部分项目的商业价值已经显现。今年2月11日,威尚生物医药宣布其新型EGFR抑制剂WSD0922获中国国家药监局药品审评中心(CDE)突破性疗法认定,用于经一线三代EGFR抑制剂(奥希替尼,伏美替尼,阿美替尼和贝福替尼等)治疗进展具C797S突变(EGFR基因中第797氨基酸位点的半胱氨酸被丝氨酸替代)的晚期/转移性非小细胞肺癌。
公开资料显示,WSD0922是该公司自主研发的一款具有穿透血脑屏障潜力的第四代EGFR/EGFRvIII靶向抑制剂,拟开发适应症为非小细胞肺癌神经中枢转移及脑部肿瘤。
“WSD0922具备成为BD交易标的的全部要素——未满足需求、监管背书、差异化标签、中国成本优势”,前述北京资深医药人士指出,但最终取决于威尚生物医药能否率先拿出成熟、经独立评审的全球多中心数据。
一个有分量的价格锚已经落地:9月30日,迪哲医药(688192.SH)公告收到阿斯利康支付的舒沃哲®(舒沃替尼)授权首付款6亿美元。这笔交易为EGFR突变肺癌资产确立了可量化的定价基准。作为阿斯利康的头号王牌,奥希替尼是EGFR突变NSCLC的一线标准用药,但其在EGFR版图上留下两块结构性空地:其一为20号外显子插入突变(exon20ins),此类突变对一/二/三代TKI天然不敏感,奥希替尼对其自始无效,舒沃哲正是该适应症首个获批、且已获FDA上市及中美双突破性疗法认定的小分子靶向药,正好填补了阿斯利康在该领域的缺位;其二是奥希替尼治疗后的耐药人群——奥希替尼覆盖越广、用药时间越长,经治耐药患者池的累积规模越大,且C797S为其耐药后最主要的分子机制。威尚生物研发的WSD0922正瞄准这一块空地:作为ATP非竞争性、可逆的变构EGFR抑制剂,其对C797S及T790M/C797S顺式复合突变具备广谱覆盖潜力,且已获脑转移人群数据(颅内ORR 75%)与中国突破性疗法认定。正因如此,6亿美元首付款意味着跨国药企为“EGFR未满足需求格子”支付的确定性溢价,也打开了WSD0922潜在BD价值的想象空间。
据了解,除WSD0922外,四川双马孵化的一些其他创新药项目也在做商业化尝试。公司明确表示,会在后面的推进过程中时刻动态评估,结合项目的临床前及临床数据、市场竞争情况、宏观市场环境等因素,灵活采取BD授权/资产转让/股权退出等多种方式为投资者实现回报。
除创新药外,以无锡生基医药科技有限公司(简称“无锡生基”)为支点,四川双马在基因与细胞疗法(CGT)领域的布局已具备行业稀缺性。
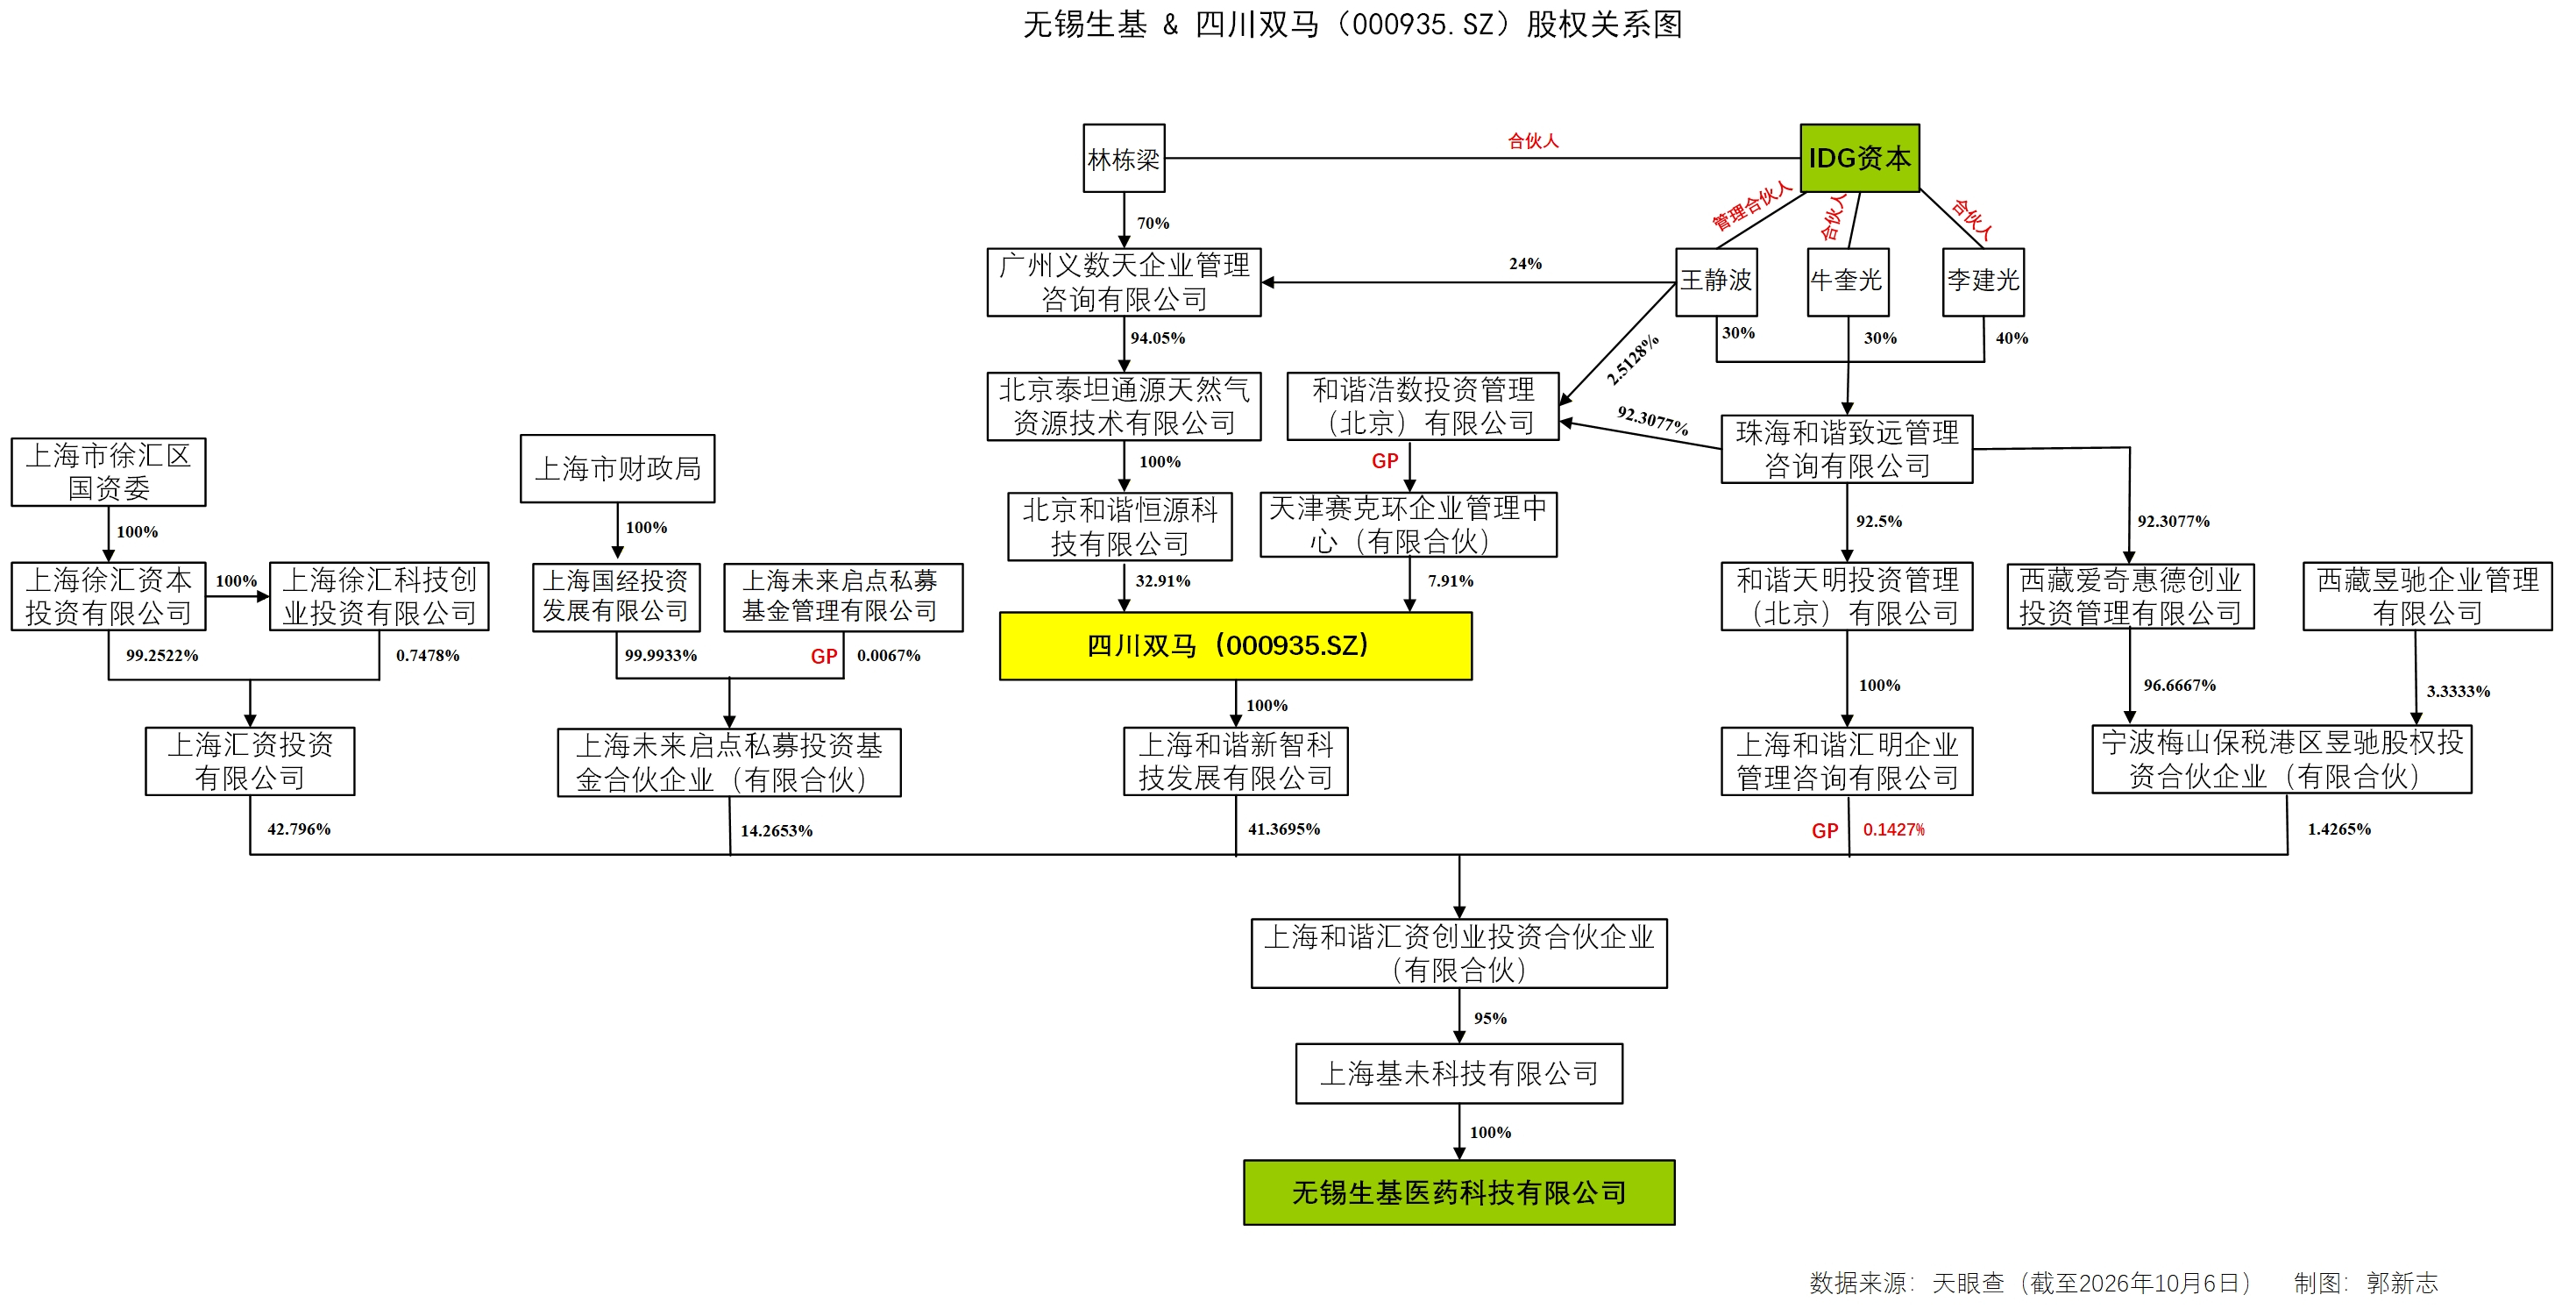
天眼查数据显示,四川双马通过成为上海和谐汇资创业投资合伙企业(有限合伙)第二大合伙人的形式间接持有无锡生基股份。无锡生基是药明康德旗下专注于细胞和基因疗法的CTDMO(合同测试、研发和生产),致力于加速和变革细胞治疗、基因治疗及其他高端治疗的开发、测试、制造和商业化,后由IDG资本和四川双马联合收购。目前,无锡生基由IDG资本控股。
据了解,近两年,CGT赛道在产业与资本层面持续升温:跨国药企由观望转向密集出手,围绕异体细胞、体内CAR-T、基因编辑等平台型资产完成多笔大额并购(如阿斯利康收购亘喜生物、礼来先后收购Verve与Orna等),“买平台而非买管线”成为主流策略;国内产业资本亦开始承接优质CGT资产。除无锡生基外,IDG资本目前投资了博雅基因。
“随着支付端破冰与技术端(体内CAR-T、通用型细胞)的临床验证加速推进,我们判断2027年CGT行业将迎来产业发展的关键拐点”,四川双马有关负责人表示,无锡生基属于公司参投企业,其后续融资安排、是否谋求自身资本市场路径,主要由其自身业务发展、外部环境变化及资本规划决定,公司会持续跟踪其经营成长情况,将结合业务协同、估值条件、合规要求综合审慎研判。