启明医疗-B(02500.HK)9月23日发布2026年中期报告。上半年公司实现营业收入1.36亿元(人民币,下同),同比减少27.6%;归属于母公司所有者的净利润为-1.91亿元,较去年同期的亏损1.35亿元进一步扩大41.48%,非国际财务报告准则经调整EBITDA(息税折旧及摊销前利润)为-1.41亿元,上年同期为-0.82亿元。
启明医疗是一家集研发、临床开发、生产及商业化于一体的全球化创新医疗器械平台型企业。公司产品线已全面覆盖经导管主动脉瓣膜置换(TAVR)、肺动脉瓣膜置换(TPVR)、二尖瓣膜置换(TMVR)、三尖瓣膜置换(TTVR)等心脏瓣膜类疾病介入治疗系列器械,并配套手术耗材,可为医生和患者提供全场景整体解决方案。
收入下滑主要源于国内市场。公司表示,国家医保局谈判导致TAVR终端价格下调,叠加更多厂家产品获批上市、市场竞争加剧,国内TAVR产品出厂价及销量均较上年同期回落。分产品看,公司TAVR产品收入7956万元,占比由去年同期的73.98%降至58.72%;TPVR产品(VenusP-Valve)收入5589万元,占比由23.03%升至41.25%。
海外业务成为最大亮点。上半年海外收入5070万元,同比增长24.6%,占总收入比重升至37.4%;海外瓣膜销量超530台,同比增长23.3%。VenusP-Valve已在欧洲、北美、中东、东南亚及拉美等近70个国家和地区商业化,累计进院超350家,上半年新增覆盖医院约50家,并新进入以色列、秘鲁、越南三国。国内市场方面,上半年瓣膜产品植入量逾1700台,业务网络累计覆盖全国超770家医院,新增超70家。
今年上半年,公司销售成本4200万元,同比下降14.5%,低于收入降幅;毛利9352万元,同比减少32.2%;毛利率由73.7%降至69.0%,公司称与产品单价下降相关。其他收入及收益仅340万元,同比大降89.2%,主要因政府项目补助回落,以及收购Mitraltech(前称Cardiovalve)确认的应付或有代价公允价值变动。
费用端呈现“三降一升”,其中销售及分销开支7970万元,同比下降20.7%,与收入变动趋势相符;行政开支5170万元,同比下降5.7%;其他开支1480万元,同比下降37.8%。唯独研发投入逆势增长6.5%至1.29亿元,占收入比重高达95%,其中员工成本3871万元、原材料成本2,219万元(上年同期仅696万元),公司解释为随研发项目推进而增加。此外,公司融资成本900万元,同比增加25%,主要因收购过渡期贷款利息支出随计息期延长而增加;金融资产减值计提500万元,同比激增516.7%,系对回收可能性较低的应收款项计提减值准备。
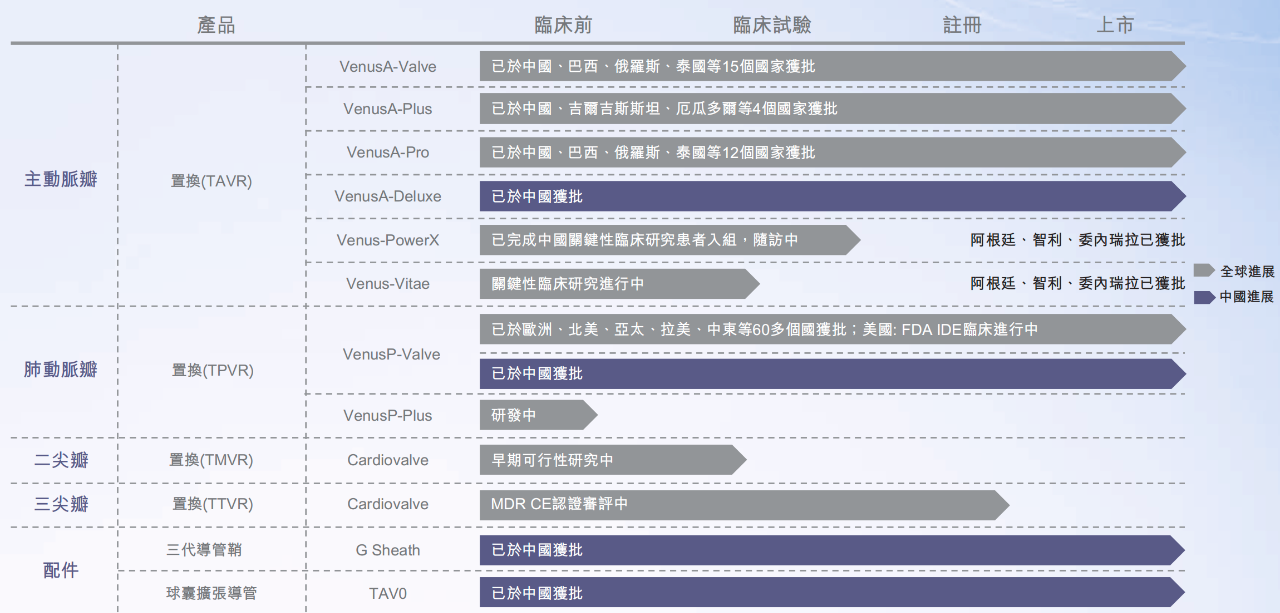
图为启明医疗产品及在研产品情况。(截至2026年中报)
报告期内,公司新一代TAVR产品Venus-PowerX(100%全释放可回收自膨式干瓣)已完成中国关键性临床试验全部患者入组,正同步推进欧盟MDR CE认证及中国NMPA注册;球扩式产品Venus-Vitae已实现国内首例临床应用;三尖瓣产品Cardiovalve的MDR CE认证注册评审按计划推进;VenusP-Valve美国IDE关键性临床试验入组已过半,预计今年年底完成全部入组。截至6月末,公司商誉及其他无形资产账面值分别为9.9亿元和3.6亿元,管理层评估无须计提减值。
9月23日,启明医疗收于1.14港元/股,跌幅3.39%,总市值5.03亿港元。