10月29日晚间,苏州联讯仪器股份有限公司(简称“联讯仪器”,688808.SH)披露第三季度报告。前三季度,公司实现营业收入40.43亿元,同比增长401.91%;归母净利润20.06亿元,同比增长1975.60%;扣非归母净利润19.34亿元,同比增长1980.84%。
从单季表现看,联讯仪器的业绩增长呈现加速态势。第三季度单季,联讯仪器营业收入为25.12亿元,同比增长711.40%;归母净利润为14.39亿元,同比增长3488.07%,约为上半年归母净利润的2.54倍,环比第二季度增长约221%;单季扣非归母净利润13.72亿元,同比增长3404.27%。
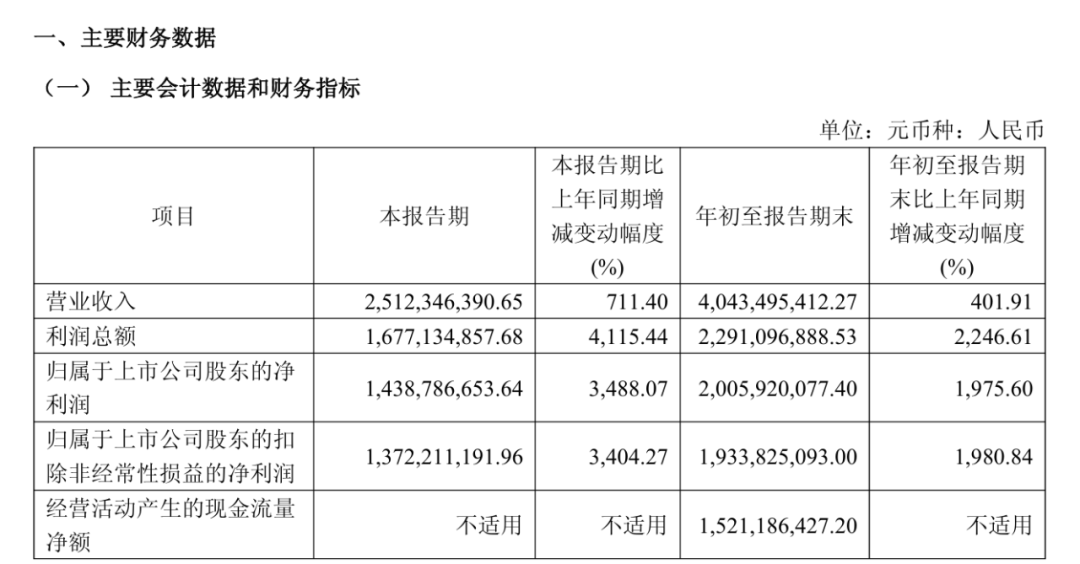
来源:公司公告
对于业绩增长原因,联讯仪器表示,主要系受益于人工智能技术发展、全球算力需求提升以及数据中心建设进程加速,高速互联产品需求持续高速增长,光模块、光芯片厂商扩产意愿强烈,拉动公司通信测试仪器产品及光电子器件测试设备产品的市场需求快速增长,推动公司销售规模和营业收入增长;公司毛利率水平不断提升,盈利能力持续增强。
费用端,前三季度,联讯仪器的销售费用、管理费用、研发费用和财务费用分别为0.86亿元、1.78亿元、3.99亿元和0.36亿元。公司表示,正保持高强度研发投入。前三季度,联讯仪器研发投入合计3.99亿元,同比增长99.15%,但研发投入占营收的比例较上年同期减少15.01个百分点至9.88%。第三季度单季,公司研发投入为1.50亿元,同比增长132.67%。
现金流方面,前三季度,联讯仪器经营性现金流量净额为15.21亿元,上年同期为-0.25亿元,由负转正;销售商品、提供劳务收到的现金33.28亿元,上年同期为6.84亿元。
值得一提的是,联讯仪器于同日发布了前三季度计提资产减值准备公告。经测算,公司前三季度信用减值损失为7637.01万元,计提资产减值损失为4752.45万元,合计对公司前三季度合并报表利润总额减少1.24亿元。此外,截至三季度末,公司应收账款18.98亿元,上年末为4.28亿元;存货为17.79亿元,上年末为5.01亿元;合同负债为9.24亿元,上年末为1.61亿元。
从业务布局看,公司主要围绕光互联、功率器件和半导体电性能测试三大领域开展业务。其中,光互联测试是当前业绩增长的重要驱动力。随着人工智能技术快速发展和全球算力需求持续提升,数据中心建设加速推进,高速互联领域市场需求保持较快增长,互联速率由400G、800G向1.6T加速迭代。
10月23日,联讯仪器曾披露其近期生产经营情况。公司面向800G、1.6T高速光模块测试的采样示波器、误码分析仪、时钟恢复单元等核心测试仪器为公司2026年交付的主力产品,市场需求旺盛。公司系全球第二家推出1.6T光模块全部核心测试仪器的厂商,亦为国内极少数能够量产供货400G、800G、1.6T高速光模块核心测试仪器的企业之一。
面向下一代速率,联讯仪器新一代采样示波器及配套时钟恢复单元可满足2.4T/3.2T眼图测试需求,支撑该性能的自研采样保持芯片已成功流片,按计划将于2026年下半年向行业头部用户送样验证。同时,公司在功率器件测试、集成电路电性能测试、存储芯片测试领域的产品研发与客户拓展工作正常开展。(实习生孙恺禾对本文亦有贡献)